L’essentiel à retenir : bien que non obligatoire par la loi, l’assurance bateau est indispensable pour accéder aux ports et couvrir des sinistres pouvant coûter des dizaines de milliers d’euros. Vous bénéficiez d’une sécurité financière cruciale en choisissant entre la responsabilité civile ou le multirisque. Notez qu’une prime annuelle représente généralement entre 0,5 % et 1 % de la valeur de votre navire.
La prime annuelle d’une couverture nautique représente généralement entre 0,5 % et 1 % de la valeur de votre navire. Bien que la loi n’impose pas cette souscription aux particuliers, les frais liés à un sinistre en mer atteignent souvent plusieurs dizaines de milliers d’euros, rendant cette protection indispensable. Un simple accident peut rapidement transformer votre passion en un gouffre financier imprévu.
Prendre le temps de comparer assurance bâteau de plaisance permet de sécuriser votre investissement tout en maîtrisant votre budget. Nous allons faire le point sur les garanties et les critères de tarification pour vous aider à choisir la formule la plus adaptée à votre navigation.
- Comparer les assurances bateau : commencer par le niveau de couverture
- Quelles garanties comparer ?
- Valeur assurée et zone de navigation
- Le prix dépend du bateau, de son usage et de son emplacement
- Adapter l’assurance au type d’embarcation
- Prêt, location et déclaration d’un sinistre
- Résilier ou changer d’assurance bateau
Comparer les assurances bateau : commencer par le niveau de couverture
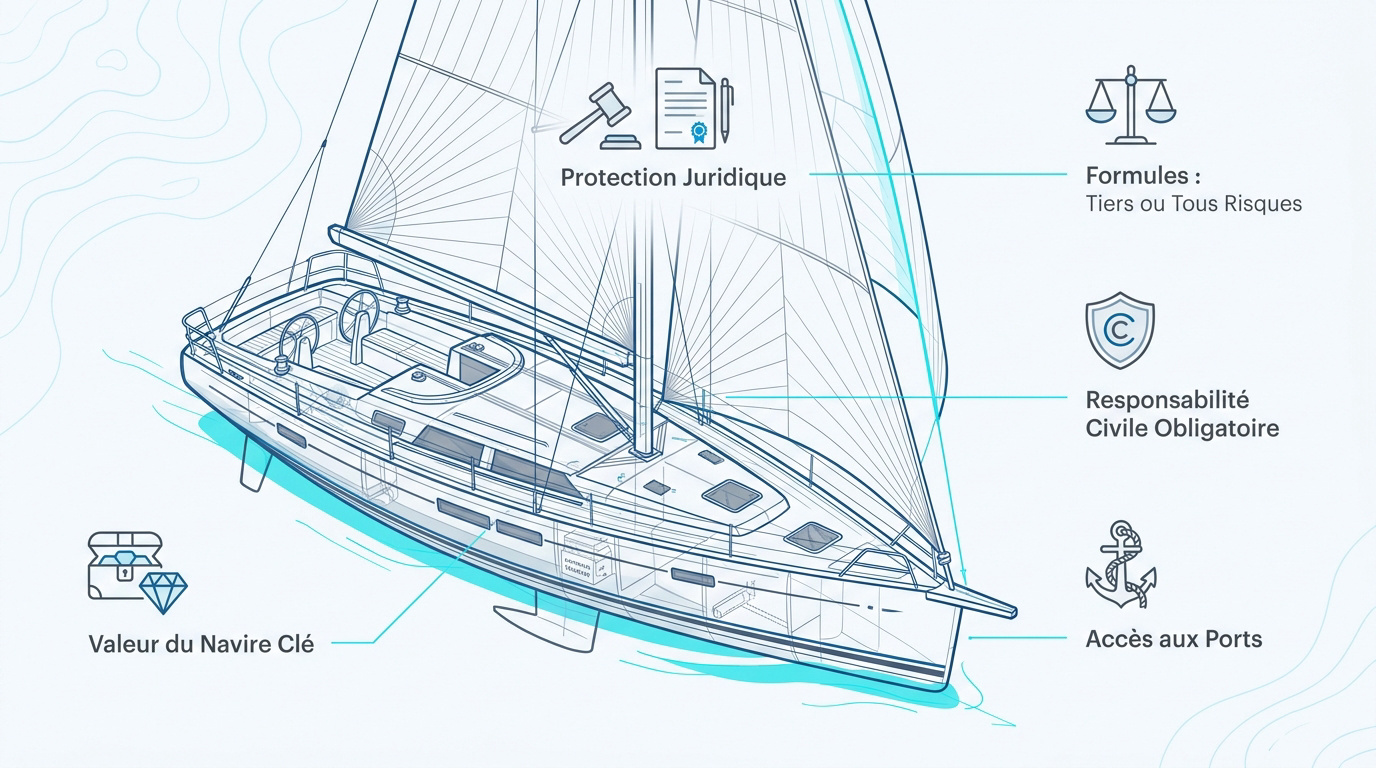
L’assurance plaisance repose sur la responsabilité civile, obligatoire pour l’accès aux ports, complétée par des formules « tous risques » couvrant les dommages, le vol et l’assistance en mer selon la valeur du navire.
La dernière info sur les formules mène directement au choix entre le tiers et le multirisque.
Choisir une formule adaptée
L’assurance au tiers couvre uniquement les dégâts causés à autrui. À l’inverse, le multirisque protège aussi votre propre embarcation. Ce choix dépend principalement de la valeur marchande de votre unité.
Les garanties de base incluent la responsabilité civile nautique pour les dommages aux tiers. Il est primordial de comprendre que couvre une assurance au tiers avant de signer. Cette formule reste la plus économique.
Pour un navire neuf, la garantie dommages est indispensable. Elle sécurise votre investissement financier important.
Pensez aussi à adapter votre contrat si votre usage reste purement saisonnier.
Vérifier l’obligation et les exigences pratiques
La loi n’impose pas d’assurance pour les particuliers en France. Pourtant, les capitaineries exigent systématiquement une attestation valide. C’est une condition sine qua non pour l’amarrage en port.
Les organisateurs de régates imposent également des règles strictes. Ils demandent une attestation de responsabilité civile avec un plafond minimal de garantie. Sans ce document, votre inscription sera refusée.
Bon à savoir, voici les documents souvent réclamés par les autorités portuaires :
- Attestation RC
- Assurance corps de navire
- Garantie défense et recours
Pour les eaux internationales, vérifiez bien vos extensions de zone. N’oubliez pas l’utilité d’une protection juridique robuste.
Quelles garanties comparer ?
Mais avant de signer, il faut scruter le cœur du contrat : les garanties spécifiques qui protègent votre investissement et votre équipage.
Garanties de responsabilité et de dommages
La responsabilité civile est le socle indispensable pour couvrir les préjudices causés aux tiers. La garantie corps de navire protège votre propre unité contre les chocs, les incendies ou les tempêtes. C’est une protection matérielle essentielle en mer. Elle préserve votre capital en cas d’accident.
Le vol du matériel reste une préoccupation majeure pour tout propriétaire. Les équipements électroniques et les moteurs hors-bord sont des cibles fréquentes. Pensez à installer le https://alliance-auto.fr/meilleur-traceur-gps/ pour renforcer votre prévention. Un bon contrat couvre ces pertes après effraction.
Les catastrophes naturelles comme les tempêtes ou inondations sont aussi couvertes. Votre assureur évalue alors la valeur de votre bateau. Une solide indemnisation garantit votre sécurité financière après le sinistre. Vérifiez bien les modalités de remboursement prévues.
Assistance et protection juridique
L’assistance gère les pannes et les incidents techniques en mer. Sans cette option, un simple remorquage peut coûter une fortune. Elle assure le dépannage du navire et le rapatriement des personnes. C’est un confort indispensable pour naviguer sereinement.
La protection juridique est un autre réflexe de base. Elle prend en charge les litiges avec des réparateurs ou d’autres plaisanciers. Cette garantie finance vos frais de défense devant les tribunaux. Elle est primordiale pour résoudre les conflits complexes.
Bon à savoir, cette assistance inclut souvent :
- Frais de remorquage
- Recherche en mer
- Frais médicaux d’urgence
Enfin, n’oubliez pas la couverture des passagers à bord. Elle garantit la sécurité de l’équipage en cas d’accident corporel. C’est une protection humaine fondamentale pour vos proches.
Franchises, plafonds et exclusions
Il est primordial de surveiller le montant des franchises. Une prime annuelle basse cache souvent une franchise exorbitante. Ce reste à charge peut grever votre budget en cas de pépin. Comparez bien ce montant entre les offres.
Les plafonds de garantie limitent le remboursement maximal. Vérifiez que ce montant correspond à la valeur réelle de remplacement. Un plafond trop bas vous expose à une perte financière. C’est un point de contrôle majeur.
Certaines situations entraînent des exclusions de garantie systématiques. Le manque d’entretien ou la négligence sont souvent pointés du doigt. La navigation hors zone est également exclue.
Pensez aussi à la vétusté appliquée sur les pièces changées. L’assureur déduit souvent une part liée à l’usure naturelle. Cela réduit votre indemnisation finale lors des réparations.
Valeur assurée et zone de navigation
Pourtant, la géographie et l’estimation comptable de votre bien sont tout aussi déterminantes pour votre sécurité financière.
Déterminer la valeur à assurer
Il est primordial de distinguer la valeur agréée de la valeur vénale. La première est fixée contractuellement après une expertise précise. La seconde représente le prix du marché au moment du sinistre. Ce choix dicte votre futur remboursement.
Pensez aussi à inclure vos équipements spécifiques dans le calcul. Une sellerie haut de gamme ou des aménagements sur mesure augmentent le capital garanti. Consultez ce guide sur le tarif sellerie automobile pour évaluer ces éléments.
Réévaluez votre contrat chaque année pour coller à la réalité. La valeur de marché de votre unité évolue constamment. Un ajustement régulier évite de payer une prime inutilement élevée ou d’être sous-assuré.
Vérifier les limites d’usage et de déplacement
Définissez précisément vos zones de navigation habituelles lors de la souscription. Sortir du périmètre convenu sans prévenir votre assureur annule souvent vos garanties. Soyez donc vigilant sur vos trajets prévus.
Précisez si votre bateau reste à flot ou à sec durant l’hiver. Les risques de gel ou de vol diffèrent selon le mode de stationnement. Les assureurs ajustent logiquement leurs tarifs selon ces modalités.
Voici les catégories classiques de navigation à considérer :
- Zone côtière
- Navigation hauturière
- Eaux fluviales
N’hésitez pas à demander une extension de zone pour une traversée exceptionnelle. Ce complément temporaire vous protège efficacement lors de vos aventures hors des eaux territoriales habituelles.
Le prix dépend du bateau, de son usage et de son emplacement
Après avoir exploré les garanties indispensables, il est primordial de comprendre la structure de votre future cotisation annuelle. Voici comment les assureurs évaluent concrètement votre profil de risque.
Estimer le tarif et ses facteurs
Le calcul de votre prime repose d’abord sur des données techniques précises. La longueur de la coque et la puissance fiscale du moteur servent de base de tarification. Plus le navire est imposant, plus le risque financier augmente.
Votre profil de skipper influence aussi le montant final. La possession d’un permis spécifique et une solide expérience en mer rassurent les compagnies. Ces éléments permettent souvent de réduire le coût de votre couverture.
Le lieu de stationnement reste un critère de sécurité majeur. Un bateau amarré dans un port protégé coûte moins cher à assurer. À l’inverse, un mouillage forain expose l’unité à plus de dangers.
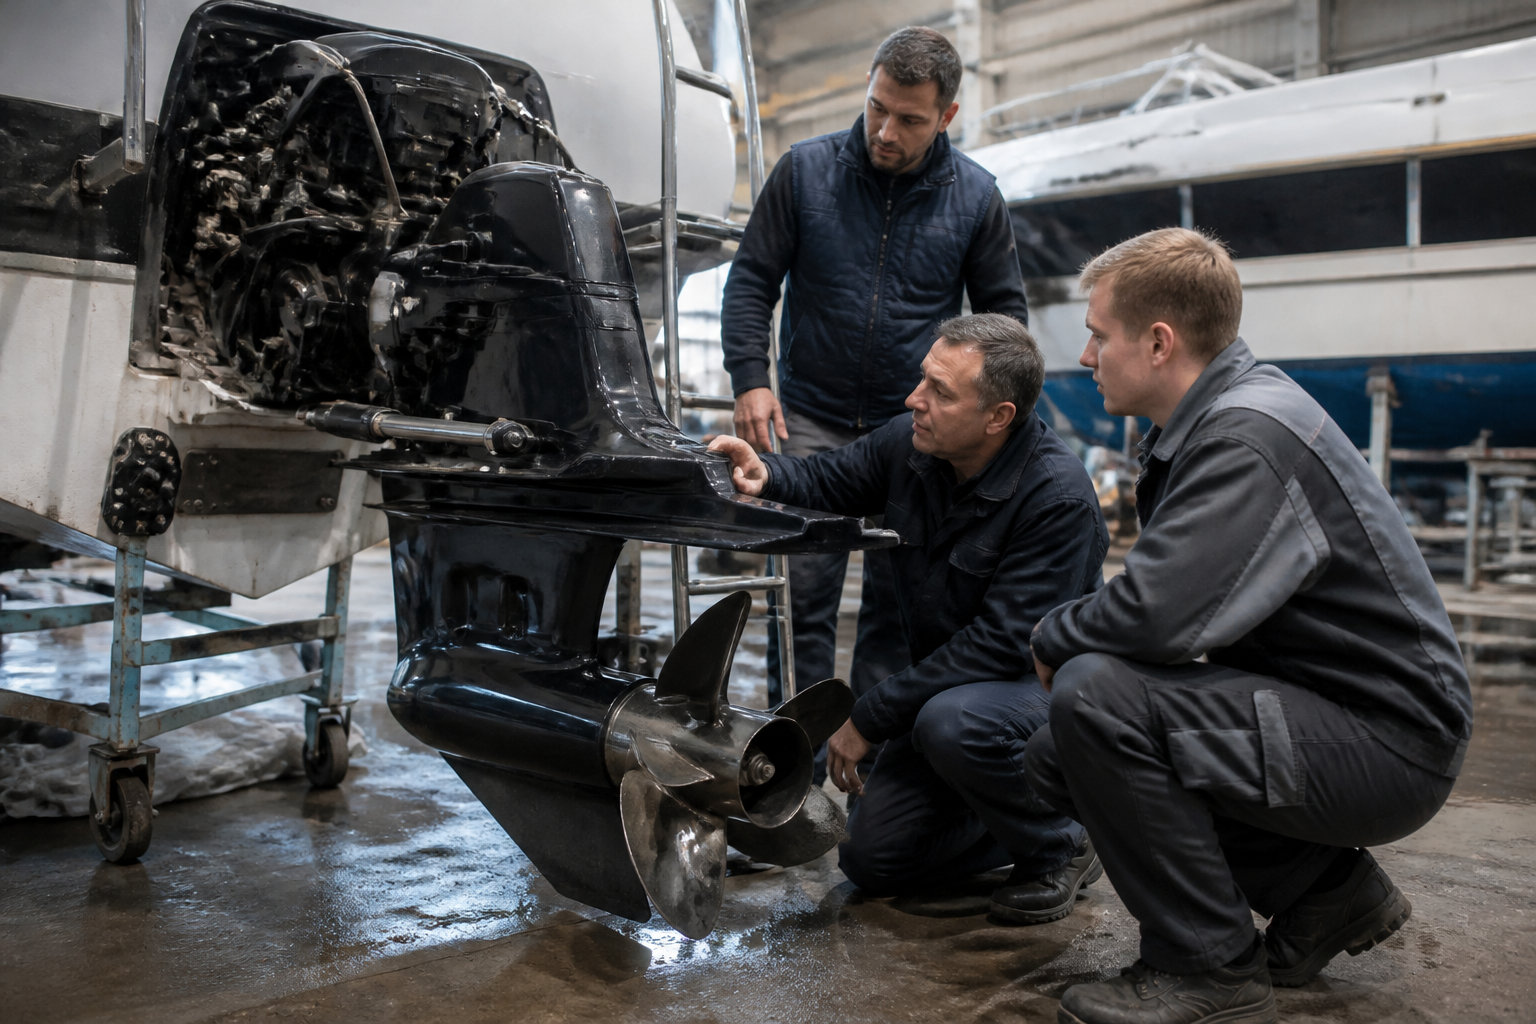
L’absence de bonus-malus officiel n’empêche pas une variation annuelle. Votre historique de navigation impacte directement l’évolution de votre tarif.
Comparer des devis équivalents
Il est primordial de solliciter au moins trois propositions différentes pour comparer assurance bateau de plaisance avec efficacité. Analysez chaque garantie en veillant à ce que les montants des franchises soient rigoureusement identiques.
Pour approfondir votre analyse, n’hésitez pas à consulter les bases du comparatif sur cette ressource dédiée. Cela vous aidera à identifier les clauses standards et les options superflues pour votre navigation.
Méfiez-vous systématiquement des tarifs anormalement bas qui cachent souvent des exclusions majeures. Privilégiez toujours le meilleur rapport qualité-prix pour naviguer avec une protection réelle et fiable.
Adapter l’assurance au type d’embarcation
Bref, on n’assure pas un jet-ski comme une péniche habitable ; chaque coque a ses propres exigences de sécurité.
Bateaux de plaisance
Les voiliers et les bateaux à moteur possèdent des besoins distincts. Un démâtage ou une avarie moteur reste un risque majeur à couvrir. Il est primordial de vérifier ces garanties spécifiques.
Concernant les semi-rigides, leur structure gonflable est vulnérable. Une crevaison des flotteurs peut coûter cher en réparation. Choisissez donc une formule adaptée à la fragilité de ces matériaux particuliers.
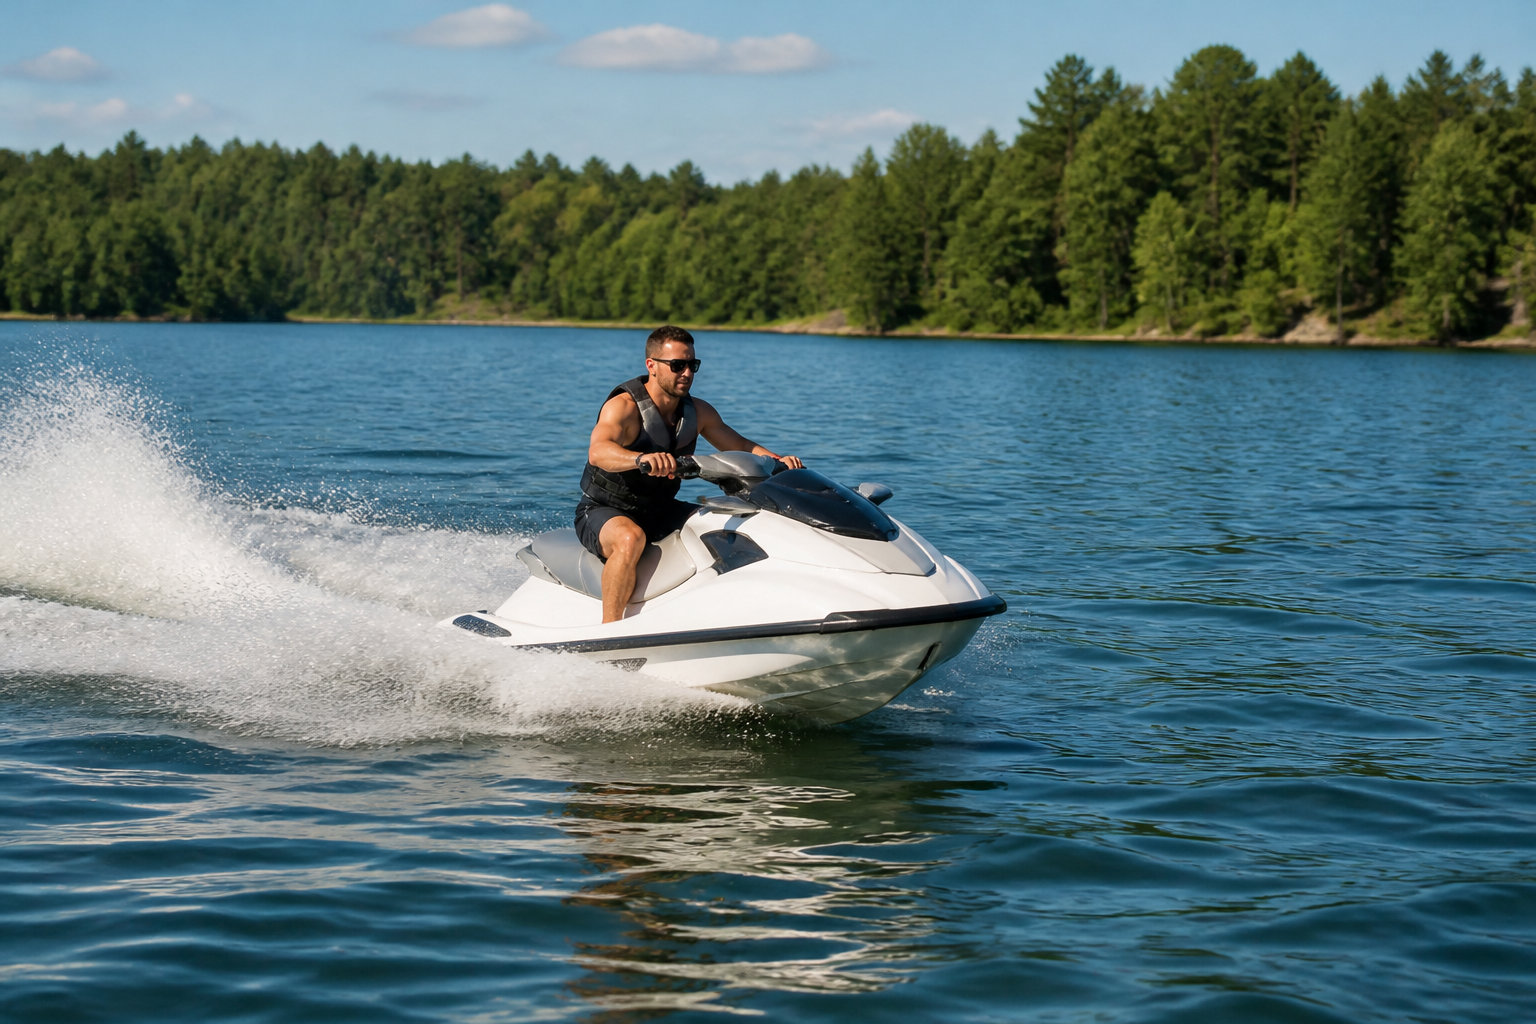
Pour les VNM, comme les jet-skis, la responsabilité civile obligatoire s’applique en compétition ou usage pro. C’est une protection minimale indispensable pour ces engins rapides.
Pensez aussi à consulter ce guide sur la boule au volant. Cet accessoire peut grandement faciliter vos manœuvres délicates lors des sorties en mer.
Navigation intérieure
Les péniches nécessitent une assurance fluviale dédiée. Ce contrat couvre les risques de pollution accidentelle, comme une fuite de carburant. Il protège aussi contre les dégâts causés aux ouvrages d’art.
L’inventaire du matériel embarqué est un autre réflexe de base. Déclarez précisément votre électronique de bord et votre mobilier intérieur. Cela garantit une indemnisation juste en cas de sinistre ou de vol.
Enfin, n’hésitez pas à souscrire une protection juridique fluviale. Les règles sur les rivières diffèrent de celles en mer. Un accompagnement juridique vous aide à gérer sereinement les litiges éventuels.
Prêt, location et déclaration d’un sinistre
Donc, que se passe-t-il si vous prêtez votre barre ou si un accident survient en pleine mer ? La réactivité est la clé. Il est primordial de vérifier vos clauses de prêt de volant avant de confier les commandes. Votre contrat doit explicitement autoriser un ami à piloter votre navire. Un oubli ici peut bloquer toute indemnisation ultérieure.
La location entre particuliers demande aussi une vigilance particulière. Il est bon à savoir que certaines plateformes spécialisées proposent des assurances journalières complémentaires. Ces solutions couvrent souvent les risques spécifiques liés à cet usage temporaire.
Si un incident survient, suivez le guide pour la procédure de déclaration. Le délai légal est généralement fixé à cinq jours ouvrés après le sinistre. Pour un vol, ce délai tombe souvent à quarante-huit heures seulement.
Pensez aussi à consulter les ressources sur l’évolution des sinistres automobiles en France pour comparer les protections. Cette mise en perspective aide à comprendre les exigences actuelles des assureurs. Les mécanismes de défense restent souvent similaires entre terre et mer.
L’expertise après accident constitue une étape incontournable de votre dossier. L’assureur mandate un professionnel pour évaluer précisément l’ampleur des dégâts matériels. Un rapport d’expert valide alors officiellement le montant nécessaire pour lancer les réparations.
Autre réflexe de base : constituez immédiatement un dossier solide sur place. Prenez systématiquement des photos détaillées et recueillez les témoignages des passagers ou voisins de ponton. Ces preuves tangibles facilitent grandement le traitement de votre demande.
Le choix des pièces de rechange influe aussi sur le coût final du sinistre. N’hésitez pas à vous renseigner sur les pièces de réemploi pour maîtriser votre budget. C’est une option pertinente pour les embarcations d’occasion.
Ça peut sembler évident, mais ne lancez jamais de travaux sans un accord écrit préalable. Engager des frais de votre propre initiative est le meilleur moyen de perdre vos droits. C’est la règle d’or des assureurs nautiques.
Une déclaration rigoureuse et rapide permet d’obtenir une indemnisation rapide de la part de votre compagnie. En respectant ces étapes simples, vous protégez efficacement votre investissement et votre passion. Naviguez ainsi l’esprit tranquille.
Résilier ou changer d’assurance bateau
Pourtant, rester fidèle à son assureur n’est pas toujours la meilleure stratégie financière sur le long terme. Pour optimiser votre budget, sachez que les conditions de résiliation sont spécifiques. La loi Hamon ne s’applique pas systématiquement aux contrats plaisance classiques. Il faut donc être vigilant sur vos droits.
L’échéance annuelle reste le moment clé pour agir. Votre contrat se renouvelle généralement par tacite reconduction chaque année. Il faut souvent envoyer son préavis deux mois avant la date anniversaire. Anticiper cette démarche vous évite de repartir pour un cycle de douze mois.
La vente de votre unité change la donne immédiatement. C’est un motif de résiliation immédiate avec remboursement du trop-perçu. Les garanties sont suspendues dès le lendemain de la transaction. Il suffit de fournir l’acte de vente pour clore le dossier.
Vous vous demandez peut-être si les délais sont aussi souples que pour d’autres véhicules. Pour comparer assurance bâteau de plaisance et comprendre les délais de mise en place, suivez le guide. Chaque contrat possède ses propres subtilités temporelles selon l’usage.
Pourquoi ne pas franchir le pas vers un expert du secteur ? Les assureurs maritimes offrent souvent de meilleurs services que les généralistes. Leur connaissance pointue des avaries moteur ou des gréements fait la différence. Ils proposent des garanties réellement adaptées à votre zone de navigation.
La procédure exige un certain formalisme pour être valide juridiquement. Envoyez impérativement votre demande par courrier officiel. Utilisez la résiliation par lettre recommandée avec accusé de réception pour la forme légale. Conservez précieusement le récépissé comme preuve de votre démarche.
Soyez attentif à l’évolution de votre prime annuelle. Si votre tarif grimpe sans raison valable, vous pouvez souvent partir. Une augmentation unilatérale des cotisations ou de la franchise ouvre parfois une fenêtre de sortie. Vérifiez les clauses de votre contrat sur ce point précis.
Le timing est essentiel pour ne pas se retrouver sans protection. Conseillez de ne pas laisser de trou de garantie entre deux contrats. La continuité de couverture est primordiale pour éviter les mauvaises surprises au port. Un sinistre survient souvent quand on s’y attend le moins.
En fin de compte, faire le point régulièrement est payant. Le marché évolue, vos besoins aussi, alors renégociez chaque année. Un simple coup d’œil aux nouvelles offres permet souvent de réaliser de belles économies. Ne laissez pas votre contrat dormir dans un tiroir.
Pour naviguer sereinement, retenez que l’assurance plaisance protège votre capital, sécurise votre équipage et garantit votre accès aux ports. Avant de lever l’ancre, comparez les offres pour ajuster vos franchises et zones de navigation. Sécurisez dès maintenant votre investissement pour profiter pleinement de vos futures escales en toute tranquillité.
FAQ
Est-il légalement obligatoire d’assurer son bateau de plaisance en France ?
Sur le plan strictement législatif, l’assurance pour un bateau de plaisance n’est pas une obligation générale pour les particuliers. Toutefois, dans la pratique, elle devient indispensable. La plupart des capitaineries et des ports de plaisance exigent systématiquement une attestation de responsabilité civile pour vous accorder une place d’amarrage ou l’accès aux infrastructures.
Au-delà de cette contrainte administrative, naviguer sans protection vous expose à des risques financiers colossaux. En cas de collision ou de dommages causés à des tiers, les frais de réparation et d’indemnisation peuvent atteindre plusieurs dizaines de milliers d’euros, rendant la couverture fortement recommandée pour tout propriétaire prévoyant.
Quels sont les critères qui font varier le prix d’une assurance nautique ?
Le tarif de votre prime annuelle est calculé selon plusieurs variables techniques et géographiques. Les assureurs examinent en priorité le type d’embarcation (voilier, moteur ou jet-ski), sa longueur, sa puissance moteur ainsi que son âge et sa valeur marchande. Votre expérience en mer, matérialisée par vos permis et vos antécédents de sinistres, joue également un rôle majeur dans l’estimation finale.
La zone de navigation choisie (côtière, hauturière ou eaux étrangères) et le lieu de stationnement influent aussi sur le coût. En règle générale, la prime annuelle représente entre 0,5 % et 1 % de la valeur de votre navire, avec des tarifs débutant aux alentours de 100 € pour les formules les plus simples.
Quelle est la différence entre une formule au tiers et une assurance multirisque ?
L’assurance au tiers, ou Responsabilité Civile Nautique, est la solution la plus économique. Elle couvre uniquement les dommages que vous pourriez causer à autrui, comme la dégradation d’un ponton ou un choc avec un autre navire. C’est le minimum requis par les ports, mais elle ne protège absolument pas votre propre bateau en cas de sinistre.
À l’inverse, l’assurance multirisque offre une protection complète. Elle inclut la responsabilité civile, mais garantit aussi votre investissement contre le vol, l’incendie, le naufrage ou les tempêtes. Cette formule est idéale pour les unités neuves ou de forte valeur, car elle assure la sécurité financière du propriétaire face aux aléas de la mer.
Comment se déroule la prise en charge en cas de sinistre en mer ?
Si vous êtes victime d’un accident ou d’une avarie, la réactivité est primordiale. Vous devez respecter des délais de déclaration précis : généralement 2 jours ouvrés pour un vol et 5 jours ouvrés pour les autres sinistres. Il est impératif d’envoyer votre déclaration par lettre recommandée avec accusé de réception, en y joignant toutes les preuves tangibles comme des photos ou des témoignages.
Un rapport d’expert sera souvent nécessaire pour valider le montant des réparations. Surtout, ne commencez jamais de travaux sans l’accord préalable de votre assureur. Cette procédure rigoureuse garantit une indemnisation conforme aux plafonds et franchises prévus dans votre contrat.
Quelles sont les conditions pour résilier ou changer son contrat d’assurance bateau ?
Il est important de noter que la loi Hamon ne s’applique pas systématiquement aux contrats de plaisance. La résiliation s’effectue généralement à l’échéance annuelle, moyennant un préavis de deux mois envoyé par lettre recommandée. Cependant, certains événements permettent une rupture immédiate, comme la vente de votre bateau, entraînant le remboursement du trop-perçu de cotisation.
Pour obtenir de meilleures garanties, il est souvent judicieux de se tourner vers des assureurs spécialisés dans le domaine maritime plutôt que des généralistes. Veillez toujours à maintenir une continuité de couverture lors de votre changement de prestataire pour ne jamais naviguer sans protection.
Les équipements et accessoires à bord sont-ils couverts par les garanties classiques ?
La couverture du matériel dépend de la formule et des options souscrites. Une assurance multirisque peut inclure le vol du moteur, de l’électronique de bord ou des effets personnels des passagers. Toutefois, ces éléments doivent souvent faire l’objet d’une déclaration précise lors de la signature du contrat pour être correctement indemnisés.
Certaines exclusions s’appliquent toutefois, notamment pour les dommages liés à l’usure naturelle, au manque d’entretien ou à la vétusté des pièces. Il est donc essentiel de vérifier les plafonds de garantie spécifiques à votre matériel embarqué pour éviter toute mauvaise surprise après un sinistre.